 南方创想×皇珈财税


鉴于境内监管环境对于部分行业存在外资准入限制,为解决该等行业难以境外上市融资的困境,VIE(variable interest entity,可变利益实体)架构上市应运而生。不过,香港联交所对VIE架构的监管一直有明确态度和切实要求,值得拟采用VIE架构赴港上市的企业重点关注。
查阅《香港联交所的新股上市流程和重点》
1,公司赴港上市的一般性要求中明确指出,采用VIE架构上市的企业,需要重点关注的事项。
对 VIE(又称“协议控制”)架构下的上市申请审核,香港联交所以披露为本的监管方针为指引,主要考虑因素包括以下内容:
1、VIE 架构采用原因应只限于解决外资拥有权的限制,如这些限制不再存在,公司必须解除结构性合约安排,即“只限切合所需”(Narrowly Tailored)原则10;
2、应将与相关中国法规出现冲突的可能性减至最低;
3、实际可行的情况下,上市申请人须向监管机构索取适当的监管确认;
4、当法律允许上市申请人毋须采用合约安排方式经营业务时,须终止合约安排;
5、确保合约安排:
(1)包含境内运营主体公司股东授予上市申请人董事及其继任人行使境内、运营主体公司股东所有权力,并确保不存在任何潜在利益冲突;
(2)载有解决争议的条款;
(3)涵盖处理境内运营主体公司资产的权力;
6、考虑内地《外商投资法》的最新进展。
审核企业IPO 申报材料时,香港联交所需要:
1、由保荐人确认公司符合上市条件并按规定在招股书内披露合约安排详情及相关风险;
2、由公司法律顾问出具正面意见;
3、由申报会计师确认合并计算境内运营主体公司的财务业绩符合现行会计准则。
如公司计划以VIE架构申报上市且VIE架构涉及不常见事项,香港联交所建议公司尽早开展上市前咨询及预沟通(Pre-A1 Submission),并根据沟通情况对上市架构进行调整。
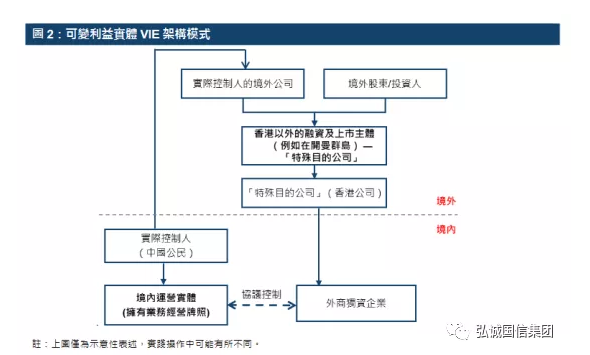
图片来源:港交所
同时,在2018年4月香港联交所更新《香港交易所上市决策》
2,(编号:HKEx-LD43-3,以下简称VIE新指引),此文件规定了申请在香港联交所,以VIE架构上市应当遵循的相关规则。
本次更新了“Narrowly Tailored”(严格限缩)原则的使用标准(16A-17),增加了与《中华人民共和国外资法(草案征求意见稿)》相适应的相关措施、风险披露等内容(第21~28条)。
16A.所有上市申请人无一例外(包括申请转至主板的 GEM 上市公司),不论采用合约方式经营业务的收入或盈利或其他方面对上市申请人重要与否,均须严限其合约安排。这意味着除第16B及16C段所述外,上市申请人只可于必要的情况下以合约安排解决任何外资拥有权的限制,否则上市申请人必须直接持有OPCO公司(由注册所有人拥有及由拟上市公司透过合约安排控制的公司)的最大权限益。为免生疑问,即使上市申请人可透过直接持有OPCO公司的股权而控制该公司(譬如直接持有逾50%股权),该公司其余不能由上市申请人直接持有的股权,仍可通过合约安排持有。
16B.若OPCO公司因涉及外资拥有权而须取得批准及符合额外的资格标准(“其他规定”),上市申请人必须符合该等其他规定。上市申请人须在呈交上市申请前先行寻求并取得直接持有OPCO公司的最大权益所需的监管批准,除非负责审批的监管机关确认,即使上市申请人符合其他规定,其亦因下列理由而不会或不能发出批准:a.没有批准的审批程序或指引;或b.政策原因。
16C.若负责审批的监管机关并无提供明确程序或指引,而上市申请人能令联交所信纳其已按其法律顾问的意见于呈交上市申请前,合理评估所有适用规则的规定、调拨财务及其他资源并实行法律顾问的所有建议,则上市申请人可直接持有少于 OPCO 公司的最大许可权益。仅仅有意图、承诺或计划实行有关建议并不足够。
17.若并无外资拥有权的限制,上市申请人不得采用合约安排方式经营业务。
2015年1月,商务部就新的《中华人民共和国外国投资法》公布草案征求意见稿后,市场对于以结构性合约持有受外资拥有权规限的内地业务权益是否合法及有效的疑虑有所增加。申请人如使用结构性合约持有内地业务权益,宜预先联络联交所就少遇见的问题寻求非正式及保密指引。
新指引增加的第23~28条,是针对《外国投资法(草案)》所采取的措施及风险披露等方面提出的具体要求。
23.由于外国投资法终稿的实施及措辞尚未确定,在中国有 VIE 业务的上市申请人应征询中国法律意见,再决定采取何等措施(如有)减低任何潜在风险。
24.上市申请人决定采取措施与否,均须在上市文件中披露采取该做法的理由。
25.若上市申请人决定采取某些措施,亦须在上市文件中加载适当的风险因素,列明由于外国投资法尚未定稿,其终稿的规定可能有别于外国投资法草案内列出的规则,有关措施未必有效。
26.在中国有 VIE 业务的上市申请人亦应在上市文件中披露下列事项(并在概要及风险因素两节中特别标明):
a.指引信HKEX-GL86-16对外国投资法草案的描述及该法的实施状况。
b.风险因素,用于(i)解释外国投资法草案现仅属初稿;(ii)参引外国投资法草案的描述;(iii)指明若外国投资法最终生效而上市申请人不能符合该法的最终稿,上市申请人可能要出售结构性合约中的 VIE 业务;及(iv)指明若出售该等业务后上市申请人不再有可持续的业务,联交所可将其除牌。
c.声明,若出现下列情况时上市申请人将会尽早披露:(i)外国投资法草案有变更而对上市申请人有重大不利影响;及(ii)外国投资法最终定稿实施,其终稿的明确描述及分析、上市申请人为完全符合外国投资法最终稿而采取且有中国法律意见支持的特定措施,以及外国投资法最终稿对上市申请人营运及财务状况的任何重大影响。
27.若上市文件显示上市申请人将在上市后收购或设立 VIE 业务,联交所将对上市申请人应用上述指引。
28.联交所认识到外国投资法草案仍可能有变动,其将继续留意有关发展,并在适当时更新本文件。
综上来看,联交所在考虑公司的上市申请时,仍采取“以披露为主”的监管原则,以公司向联交所提供的中国法律意见为基础,对发行人搭建的VIE架构的合法性等方面进行个案研判。
注:
1.香港联交所的新股上市流程和重点
https://www.hkex.com.hk/-/media/HKEX-Market/News/Research-Reports/HKEx-Research-Papers/2019/CCEO_GIS(ListingProcess)_201909_c.pdf?la=zh-HK
2.香港交易所上市决策
https://www.hkex.com.hk/-/media/HKEX-Market/Listing/Rules-and-Guidance/Archive/Listing-Decisions/ld43_3_mu1804_c.pdf?la=zh-HK
澳洲公司每年都需要报税,以确保符合澳洲税法要求。正确报税是一
香港公司注册成立后,无论公司是否需要缴税,每年须报税。香港公
当下全球经济一体化和信息的透明化,一大批香港注册企业开始关注
美国企业所得税是指企业根据其所得额缴纳的税款。美国联邦政府对
美国国税局(IRS) 12月11日敦促纳税人现在采取重要行动
全球免费热线:19866985553
24小时咨询电话:19866985553
地址:深圳市龙岗区坂田街道坂田社区坂雪岗大道3012号4层8466室
邮箱:service@lanisky.cn

 中文